Para revisar beneficios es útil distinguir el tiempo trabajado del período de cada pago: según el informe Rotación y permanencia laboral en Ecuador 2026 de Tagline, la antigüedad mediana del asalariado formal con su empleador actual es de 5 años (ENEMDU del INEC, I trimestre de 2026). Es un dato de encuesta, no una antigüedad atribuible a cada trabajador.
El pago de utilidades es uno de los momentos más esperados por los trabajadores en relación de dependencia en el sector privado de Ecuador. Este derecho, consagrado en la Constitución y en el Código del Trabajo, representa no solo un beneficio económico adicional, sino también el reconocimiento del esfuerzo conjunto entre empleadores y empleados para generar ganancias durante el año fiscal.
Para el proceso del año 2026, es fundamental entender que las utilidades que se reparten corresponden al ejercicio fiscal del año anterior (2025). Ya sea que usted sea un trabajador que busca conocer cuánto recibirá o un empleador que busca cumplir con la normativa vigente para evitar sanciones, esta guía abarca todo lo que necesita saber sobre el Cálculo de Utilidades en Ecuador 2026.
Las utilidades son uno de los derechos que el Código reconoce a todo trabajador en relación de dependencia: esta guía forma parte de la guía de los derechos del trabajador en Ecuador. Se pagan además de los décimos y de las vacaciones, que tienen su propio calendario.
Conviene no confundir dos cosas: las utilidades laborales (el 15% que la empresa reparte a sus trabajadores, regulado por el Código del Trabajo) y el impuesto a la renta sobre dividendos que la Ley Orgánica de Transparencia Social (vigente desde septiembre de 2025) aplica a las utilidades que las compañías distribuyen a sus accionistas. Esta guía trata el primer caso —el beneficio del trabajador—; quienes además son accionistas deben revisar el apartado sobre el Anexo de Dividendos (ADI) más adelante.
Los tropiezos más caros de este pago no están en la fórmula sino en su aplicación: revise los errores en el pago de utilidades que más diferencias generan.
¿Cómo se calculan las utilidades en Ecuador?
Las utilidades en Ecuador equivalen al 15% de la utilidad líquida que la empresa declaró al SRI en el ejercicio fiscal anterior. Ese 15% se reparte en dos partes: el 10% se divide entre todos los trabajadores en proporción a los días trabajados en el año, y el 5% se reparte entre quienes tienen cargas familiares (cónyuge o conviviente e hijos menores de 18 años o con discapacidad), en proporción a los días trabajados multiplicados por el número de cargas. Para 2026 se reparten las utilidades del ejercicio fiscal 2025.
Conviene retener de dónde sale esa base: las utilidades se calculan sobre la utilidad líquida, no sobre el ingreso. Dos empresas del mismo tamaño en facturación pueden repartir cantidades muy distintas porque lo que manda es el margen, no la venta. Leer el análisis en DIREVOZ: Facturar mucho no es ganar mucho: qué mide realmente cada indicador financiero.
¿Hasta cuándo se pagan las utilidades en Ecuador en 2026?
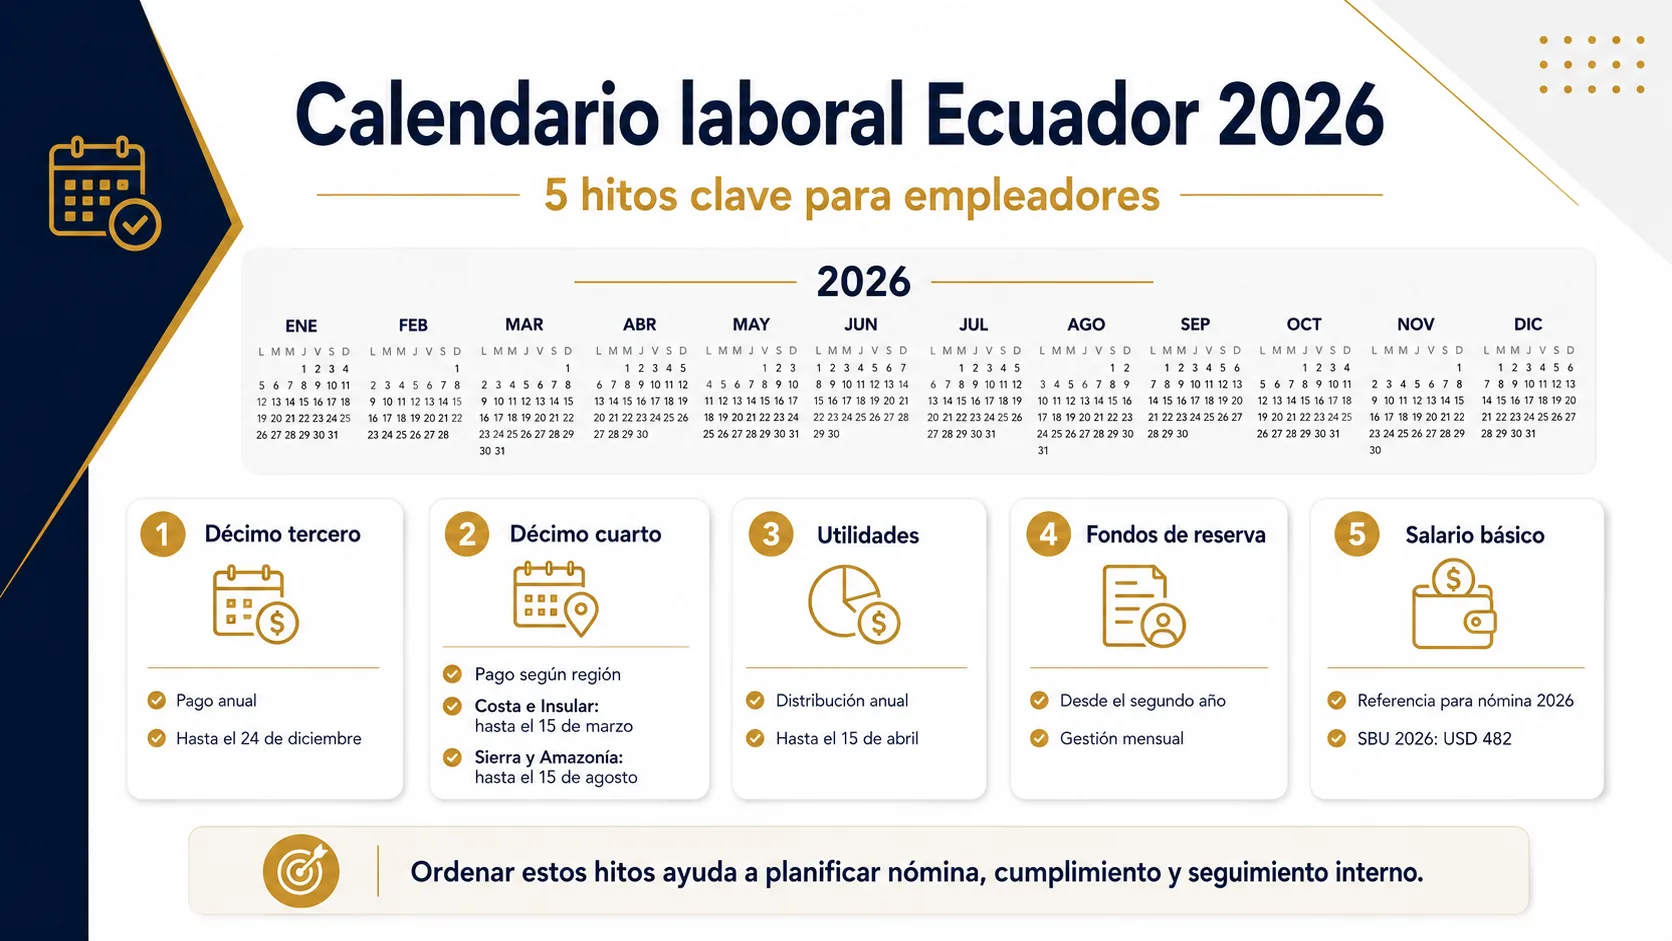
El pago se hace dentro de los 15 días contados desde la liquidación de utilidades, que debe estar hecha hasta el 31 de marzo de cada año (Código del Trabajo, Art. 105): por eso el cronograma del Ministerio del Trabajo y Desarrollo Humano (MDT, antes Ministerio del Trabajo) fija el pago hasta el 15 de abril de 2026. El registro del pago en el Sistema Único de Trabajo (SUT) se hace después, según el noveno dígito del RUC: del 20 de abril al 20 de mayo (dígitos 1 a 5) y del 21 de mayo al 21 de junio (dígitos 6 a 0) (AM MDT-2023-140, Art. 18). En 2026, por única vez, el registro de los dígitos 6 a 0 se amplió hasta el 24 de junio (AM MDT-2026-0155).
¿Utilidades mal repartidas o registradas fuera de plazo en el SUT? Escríbanos por WhatsApp y le contamos cómo trabaja Tagline con su empresa.
Conversar por WhatsApp¿Qué son las utilidades y cuál es su base legal?
Las utilidades son un porcentaje obligatorio de las ganancias netas que las empresas privadas deben distribuir entre sus trabajadores. Según la legislación ecuatoriana, el empleador debe reconocer el 15% de las utilidades líquidas a favor de sus trabajadores.
Base Legal
El derecho a las utilidades está previsto en el artículo 97 del Código del Trabajo de Ecuador. Este artículo establece que el empleador o la empresa reconocerá el 15% de las utilidades líquidas. Este porcentaje se divide en dos tramos específicos:
- 10% de participación individual: entre todos los trabajadores, sin considerar la remuneración de cada uno, según los días laborados.
- 5% de cargas familiares: Para trabajadores con cónyuge, conviviente en unión de hecho o con hijos menores de 18 años o con discapacidad.
Es importante destacar que el cálculo se realiza con base en la declaración del Impuesto a la Renta que la empresa presenta ante el Servicio de Rentas Internas (SRI). Si la empresa no generó renta gravable (no obtuvo ganancias), no existe la obligación de distribuir utilidades.
Calendario de Utilidades 2026: Fechas Clave
Para el año 2026, el cronograma se mantiene regido por los plazos tradicionales del Ministerio del Trabajo y del SRI. Es vital marcar estas fechas en el calendario para evitar multas o reclamos tardíos.
Fecha Límite de Pago a los Trabajadores
La fecha máxima para que las empresas depositen o entreguen a sus empleados el valor de las utilidades es el 15 de abril de 2026.
Cronograma del Proceso 2026
- Cierre del ejercicio fiscal: 31 de diciembre de 2025.
- Límite de entrega de Cargas Familiares: Hasta el 31 de marzo de 2026.
- Declaración del Impuesto a la Renta (Empresas): Generalmente se realiza en marzo y abril de 2026, según el noveno dígito del RUC. Una vez declarado, se conoce la base imponible para el reparto.
- Pago a trabajadores: De finales de marzo a 15 de abril de 2026.
- Registro en el Ministerio del Trabajo: El empleador debe registrar el pago en la plataforma del Sistema Único de Trabajo (SUT) generalmente después del pago, con fechas cronogramadas según el noveno dígito del RUC (del 20 de abril al 20 de mayo para los dígitos 1 a 5 y del 21 de mayo al 21 de junio para los dígitos 6 a 0; AM MDT-2023-140, Art. 18).
Distribución de Utilidades 2026: Guía Legal y Cálculo del 15% Líquido
El pago de utilidades en Ecuador es un derecho irrenunciable que corresponde al 15% de las utilidades líquidas generadas en el ejercicio fiscal 2025. Según el Código del Trabajo, este beneficio se divide en el 10% para todos los trabajadores y el 5% por cargas familiares registradas. No registrar el formulario de pago de utilidades se sanciona con USD 200 y registrarlo tarde con USD 100 (AM MDT-2023-140, Art. 36).
Calendario Fiscal y Registro de Cargas en el SUT
El proceso exige rigurosidad documental: los trabajadores deben justificar sus cargas familiares hasta el 31 de marzo. No hay tope individual: el límite de 24 salarios básicos del Art. 97.1 ya no está vigente. Después, los empleadores registran el pago en el Sistema Único de Trabajo (SUT) entre el 20 de abril y el 21 de junio, según el noveno dígito del RUC (AM MDT-2023-140, Art. 18).
Prescripción del Derecho: ¿Hasta cuándo puedo reclamar?
Las acciones que nacen del contrato de trabajo, entre ellas el reclamo de utilidades no pagadas, prescriben en tres años contados desde la terminación de la relación laboral (Código del Trabajo, Art. 635).
¿Quiénes reciben utilidades y quiénes no?
No todas las personas que trabajan reciben este beneficio. La ley es clara respecto a los beneficiarios.
Tienen derecho a recibir utilidades:
- Trabajadores bajo relación de dependencia: todos los que hayan laborado para la empresa durante el año fiscal 2025, por el tiempo trabajado.
- Extrabajadores: aquellos que trabajaron en la empresa durante 2025 pero ya no forman parte de ella al momento del pago en 2026. El cálculo se hace proporcional al tiempo trabajado.
- Trabajadores a medio tiempo o en jornada parcial: reciben su parte proporcional.
No tienen derecho a recibir utilidades (o tienen reglas especiales):
- Operarios y Aprendices de Artesanos: quedan exonerados del pago de utilidades los artesanos respecto de sus operarios y aprendices (Código del Trabajo, Art. 101).
- Personas con Servicios Profesionales (Facturación): Quienes están en modalidad de servicios civiles o profesionales y emiten factura no tienen relación de dependencia; por tanto, no reciben utilidades.
- Pasantes: no perciben utilidades: su relación es formativa, no laboral.
- Quien recibe sobresueldos o gratificaciones: si su monto iguala o supera lo que le correspondería de utilidades, no participa en el reparto individual; si es menor, tiene derecho a la diferencia (Código del Trabajo, Art. 98).
Desglose del Cálculo: El 10% y el 5%
Para entender cómo calcular las utilidades en Ecuador, debemos dividir el proceso en dos partes matemáticas.
El 10% (Participación para todos los trabajadores)
Este porcentaje se reparte entre todos los trabajadores (y extrabajadores), sin considerar sus cargas familiares. El factor determinante aquí es el tiempo laborado.
Fórmula del 10%:
- Se toma el 10% de la utilidad neta total de la empresa.
- Se suman los días trabajados por TODOS los empleados de la empresa en el año 2025.
- Se obtiene un "Factor A" dividiendo el monto del 10% entre el total de días trabajados.
- Se multiplica ese "Factor A" por el número de días que trabajó cada individuo.
Ejemplo: quien trabajó los 360 días (año comercial completo) recibe más que alguien que entró a trabajar en julio.
El 5% (Cargas Familiares)
Este porcentaje se reparte únicamente entre los trabajadores que hayan registrado cargas familiares ante la empresa.
¿Qué se considera carga familiar?
- Cónyuge o conviviente en una unión de hecho legalmente reconocida.
- Hijos menores de 18 años.
- Hijos con discapacidad de cualquier edad (se acredita con el documento de discapacidad correspondiente).
Fórmula del 5%:
- Se toma el 5% de la utilidad neta total.
- Se calcula el "Factor B". Para esto, se suman los días trabajados de cada empleado multiplicados por su número de cargas.
- El resultado es un coeficiente ponderado que favorece a quien tiene más cargas y más días trabajados.
Para obtener el divisor del 5%, se suman, por cada trabajador, los días trabajados multiplicados por su número de cargas: (días trabajador X × cargas trabajador X) + (días trabajador Y × cargas trabajador Y) + … El monto del 5% se divide entre esa suma para obtener el coeficiente por "día-carga".
Paso a Paso: Ejemplo Práctico de Cálculo (Simulación 2026)
Para visualizar la mecánica del reparto de utilidades, analizaremos el caso de "Ecuador Tech S.A." correspondiente al ejercicio fiscal 2025 (pagadero en abril 2026).
Datos de la Empresa
- Utilidad Neta: $100,000 USD
- 15% a Repartir: $15,000 USD
- 10% Empleados: $10,000 USD
- 5% Cargas: $5,000 USD
Perfil del Colaborador
- Días Trabajados: 360 días
- Cargas Familiares: 3 (Cónyuge + 2 Hijos)
- Estado: Nómina Activa
Desglose de la Operación
1. Cálculo del 10% (Tiempo Laborado)
Se determina el factor dividiendo el 10% total para el total de días trabajados por toda la nómina.
Factor A = $1.00 USD por día.
Monto Individual = 360 días × $1.00 = $360.00 USD
2. Cálculo del 5% (Cargas Familiares)
Se aplica el factor considerando los días laborados en relación con las cargas familiares debidamente acreditadas.
Monto Individual = 3 cargas × $200 (Coeficiente) = $600.00 USD
Nota: Este cálculo es una simulación estratégica. En entornos corporativos, la gestión del 5% requiere una auditoría técnica de cargas familiares para asegurar el cumplimiento legal ante el Ministerio del Trabajo.
¿Hay un tope de 24 salarios básicos en las utilidades?
No. El artículo 97.1 del Código del Trabajo limitaba la utilidad de cada trabajador a 24 salarios básicos unificados y enviaba el excedente a la seguridad social, pero ya no está vigente: la Corte Constitucional lo dejó sin efecto (Resolución n.º 2, Registro Oficial Suplemento 40 de 6 de abril de 2018). Desde entonces el trabajador recibe completo lo que le corresponde del 10 % y del 5 %, sin tope.
Tabla de utilidades 2026: cuánto recibe cada trabajador según días y cargas
El reparto no depende del sueldo sino de dos variables: los días trabajados en el ejercicio y el número de cargas familiares. Esta tabla lo muestra con un caso completo: una empresa que reparte USD 60.000 de utilidades entre 20 trabajadores, de los cuales quince trabajaron el año completo y cinco parte del año; entre todos suman 6.935 días trabajados y 18 cargas familiares.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Bolsa del 10 % (por días) | USD 60.000 × 10/15 | USD 40.000 |
| Bolsa del 5 % (por cargas) | USD 60.000 × 5/15 | USD 20.000 |
| Valor del día trabajado | USD 40.000 ÷ 6.935 días | USD 5,7679 por día |
| Valor del día × carga | USD 20.000 ÷ (días × cargas del universo) | Depende del total de días-carga de la empresa |
Con el valor del día calculado, cada trabajador cobra según su situación:
| Trabajador | Días trabajados | Cargas | Le corresponde del 10 % |
|---|---|---|---|
| Año completo | 365 | 0 | USD 2.105,26 |
| Año completo | 365 | 2 | USD 2.105,26 + su parte del 5 % |
| Ingresó a mitad de año | 180 | 0 | USD 1.038,21 |
| Trabajó tres meses | 90 | 1 | USD 519,11 + su parte del 5 % |
| Extrabajador que salió en agosto | 240 | 0 | USD 1.384,28 |
Tres conclusiones que la tabla hace evidentes. El sueldo no interviene: dos personas con el mismo tiempo trabajado cobran lo mismo del 10 %, gane una el doble que la otra. El extrabajador cobra: quien salió durante el ejercicio conserva su derecho por los días que trabajó, y la empresa debe ubicarlo para pagarle. Y el 5 % solo lo reparten quienes tienen cargas registradas, en proporción a sus días trabajados multiplicados por su número de cargas, lo que hace que registrarlas a tiempo sea determinante.
Cómo consultar si le pagaron utilidades y qué hacer si no
El pago queda registrado en el SUT, así que el trabajador tiene forma de verificarlo sin depender de la empresa:
- Revisar el rol o el comprobante de la transferencia del mes en que se pagó, que debe identificar el rubro como utilidades del ejercicio anterior.
- Verificar el registro en el SUT: el empleador legaliza el pago en el sistema del Ministerio del Trabajo dentro del plazo que fija cada año, y ese registro es la constancia oficial.
- Reclamar por escrito a la empresa si el valor no aparece o no cuadra, pidiendo el detalle del cálculo: días considerados y cargas reconocidas.
- Denunciar ante el Ministerio del Trabajo si no hay respuesta. La acción prescribe en tres años contados desde la terminación de la relación laboral (Código del Trabajo, Art. 635).
El motivo más frecuente de una diferencia no es el fraude sino un dato: cargas familiares no registradas antes del cierre, o días mal contados en quien ingresó o salió durante el ejercicio. Pedir el detalle del cálculo resuelve la mayoría de los casos antes de llegar a una denuncia.
Requisitos y Documentación de Cargas Familiares
Para recibir el 5%, la proactividad del empleado es vital.
¿Hasta cuándo presentar las cargas?
Las empresas suelen solicitar la documentación hasta finales de febrero o mediados de marzo de 2026. La norma fija el límite: la documentación de las cargas se presenta hasta el 31 de marzo del año en que se distribuyen las utilidades (AM MDT-2023-140, Art. 16). Si no entrega los documentos a tiempo, la empresa puede realizar el cálculo considerándolo sin cargas, y el recálculo posterior resulta complejo y, a veces, inviable si el dinero ya se repartió entre los compañeros.
Documentos necesarios:
- Copia de la cédula y de la partida de matrimonio.
- Unión de Hecho: Acta de registro de la unión de hecho en el Registro Civil.
- Hijos: partida de nacimiento (copia) en la que consten los nombres de los padres.
- Discapacidad: carné vigente del CONADIS o certificado del MSP.
Atención con el divorcio: si el trabajador se divorció o terminó su unión de hecho, la expareja deja de contar como carga, pero eso no afecta a los hijos (AM MDT-2023-140, Art. 16 lit. b).
[IMPORTANTE]: Si utiliza plataformas digitales, asegúrese de que el PDF de la partida de nacimiento sea 100% legible y, de ser posible, tenga menos de 3 meses de emisión; aunque la ley no fija caducidad a la partida, las empresas la prefieren actualizada.
Regímenes Especiales: Minería y Petróleo
"No todos reparten el 15 % de la misma forma. En minería e hidrocarburos se aplican los porcentajes que fija la ley de cada sector (AM MDT-2023-140, Art. 17)."
Teletrabajo y Utilidades:
"El teletrabajo es tiempo laborado y cuenta igual para los días trabajados. Conviene mantener al día los registros de asistencia."
Casos Especiales: Cruce con Anexo de Dividendos (ADI)
[ATENCIÓN, ACCIONISTAS Y GERENTES]: Si usted recibe utilidades laborales y además posee acciones de la empresa, tenga cuidado. Son ingresos distintos y se reportan por separado: las utilidades laborales en la nómina y los dividendos en el Anexo de Dividendos (ADI).
Casos Especiales y Dudas Frecuentes
¿Qué pasa si soy extrabajador?
Si usted salió de la empresa en 2025 (así haya sido en enero), tiene derecho a utilidades proporcionales.
Procedimiento: el empleador debe agotar sus esfuerzos para entregárselas directamente. Si no las cobra, las deposita a su nombre en una cuenta del sistema financiero dentro de los 30 días siguientes a la fecha en que debió pagar y publica la nómina de beneficiarios en un diario. Si pasa un año desde ese depósito sin que las cobre, el valor va a la cuenta que señale el IESS, para el Régimen Solidario de Seguridad Social (Código del Trabajo, Art. 106).
Empresas de Servicios Complementarios (Tercerizadoras / Outsourcing)
Si usted trabaja para una empresa de actividades complementarias (por ejemplo, seguridad, limpieza o alimentación) que presta servicios a otra empresa (usuaria), participa de las utilidades de la empresa usuaria. Ese valor se entrega a su empleador para que lo reparta entre todos sus trabajadores, según el tiempo de servicio en el ejercicio (Código del Trabajo, Art. 100). No aplica a las empresas de servicios técnicos especializados.
Unificación de Utilidades
Si una o varias empresas vinculadas comparten procesos productivos o comerciales dentro de una misma cadena de valor, la autoridad del trabajo, de oficio o a petición de parte, las considera como una sola para el reparto de utilidades (Código del Trabajo, Art. 103).
¿Qué pasa si la empresa declara $0 de utilidad pero yo sé que vendieron mucho?
Vender no es lo mismo que ganar. Una empresa puede tener ingresos millonarios, pero también gastos igualmente altos. Sin embargo, si usted sospecha fraude fiscal, puede presentar una denuncia ante el SRI o una solicitud de inspección ante el Ministerio del Trabajo. El SRI puede disponer determinaciones tributarias para establecer las utilidades efectivas, a petición del Director Regional del Trabajo, de las organizaciones de trabajadores o de quien tenga interés propio y directo (Código del Trabajo, Art. 104).
Multas y Sanciones para los Empleadores
El control del pago y del registro de utilidades corresponde al Ministerio del Trabajo. Estas son las sanciones que constan en la norma:
- No registrar el pago: USD 200 por no registrar el formulario de pago de utilidades y USD 100 por registrarlo tarde (AM MDT-2023-140, Art. 36). Las multas a un mismo empleador no pueden pasar en conjunto de 20 salarios básicos (Art. 37) y la reincidencia puede duplicarlas (Art. 38).
- No justificar el pago: si la Dirección Regional del Trabajo requiere al empleador que justifique el pago y este no remite los comprobantes, la multa es la del Art. 628 del Código del Trabajo, según la capacidad de la empresa (Art. 105).
- Datos falsos: la falsedad dolosa en los datos de utilidades, comprobada previa fiscalización del SRI, se sanciona con una multa que se acumula al 15 % a repartir (Código del Trabajo, Art. 107).
¿Cómo denunciar?
El trabajador puede acercarse a las inspectorías del trabajo de su ciudad y presentar una denuncia por falta de pago de utilidades.
SUT utilidades: dónde se registra el pago
El pago de utilidades no termina en la transferencia: la empresa debe registrarlo en el SUT del Ministerio del Trabajo, en el módulo de Salarios en Línea, dentro del cronograma por noveno dígito del RUC (AM MDT-2023-140, Art. 18).
Es la misma mecánica de los décimos en el SUT: pagar a tiempo y no legalizar deja a la empresa igual de expuesta a la multa administrativa. El módulo pide el detalle por trabajador, no un total agregado.
Registro de utilidades 2026: qué se carga y en qué orden
El registro de utilidades 2026 corresponde al ejercicio fiscal 2025 y sigue esta secuencia: (1) determinar la utilidad líquida en la declaración del impuesto a la renta; (2) calcular el 10 % y el 5 % por trabajador; (3) pagar hasta el 15 de abril; (4) cargar el detalle en el SUT en la fecha que fija el cronograma.
Dos errores frecuentes bloquean el registro: trabajadores que salieron durante el ejercicio y no fueron incluidos —tienen derecho por el tiempo laborado— y cargas familiares no declaradas, que alteran el reparto del 5 %. Cuando el cierre anual se acumula con décimos y utilidades a la vez, la administración de nómina, IESS y SUT lo ordena por calendario y deja la evidencia lista.
Histórico: utilidades por año (2022-2026) y fecha límite
Las utilidades no tienen un monto fijo por año —dependen del resultado de cada empresa—. Lo que cambia de un año a otro es el ejercicio que se reparte y la fecha límite de pago. No hay tope individual: el límite de 24 salarios básicos del Art. 97.1 no está vigente desde 2018.
| Pago de utilidades | Ejercicio que se reparte | Fecha límite |
|---|---|---|
| Utilidades 2026 | 2025 | 15 de abril de 2026 |
| Utilidades 2025 | 2024 | 15 de abril de 2025 |
| Utilidades 2024 | 2023 | 15 de abril de 2024 |
| Utilidades 2023 | 2022 | 15 de abril de 2023 |
| Utilidades 2022 | 2021 | 15 de abril de 2022 |
Respuestas literales por año:
- El pago de utilidades de 2024 correspondió al ejercicio fiscal 2023 y venció el 15 de abril de 2024.
- El pago de utilidades de 2023 repartió el ejercicio 2022 y venció el 15 de abril de 2023.
- El pago de utilidades de 2022 en Ecuador correspondió al ejercicio 2021.
- El pago de utilidades de 2024 —«utilidades 2024 Ecuador»— repartió el ejercicio fiscal 2023 y venció el 15 de abril de 2024.
- «Utilidades MRL» y «utilidades del Ministerio de Trabajo» apuntan al mismo trámite: el registro del reparto en el módulo Salarios en Línea del SUT, que sustituyó a las plataformas del antiguo Ministerio de Relaciones Laborales.
Respuesta directa a «cuándo dan las utilidades en Ecuador»: las dan hasta el 15 de abril de cada año, y lo que se reparte es el ejercicio fiscal anterior. Cada empresa elige la fecha dentro de ese plazo; el 15 es el límite, no el día de pago.
El desfase de un año es la fuente más común de confusión: lo que se cobra en abril siempre corresponde al ejercicio anterior. Y el derecho no caduca de inmediato: la acción para reclamarlo prescribe en tres años contados desde la terminación de la relación laboral (Código del Trabajo, Art. 635).
Ministerio de Trabajo y utilidades: qué hace el MDT y qué la empresa
El Ministerio del Trabajo no calcula ni paga las utilidades: fija el procedimiento, recibe el registro en el SUT y sanciona el incumplimiento. Quien calcula, paga y registra es la empresa.
El trabajador que quiere saber si le pagaron lo correcto tiene dos vías: el detalle que su empleador cargó en el SUT y el reclamo ante el inspector del trabajo si no coincide. La empresa, por su parte, sube el detalle por trabajador dentro del cronograma por noveno dígito del RUC (AM MDT-2023-140, Art. 18). Si el cierre anual de décimos y utilidades se le acumula, la administración de nómina, IESS y SUT lo ordena por calendario.
Qué empresas no pagan utilidades en Ecuador
Quedan fuera del reparto del 15 % los empleadores que no persiguen fines de lucro y los que no generaron utilidad en el ejercicio. En concreto:
- Instituciones del sector público y entidades de derecho público.
- Organizaciones sin fines de lucro: fundaciones, corporaciones, ONG y asociaciones.
- Empleadores no obligados a llevar contabilidad, como el empleador del hogar (AM MDT-2023-140, Art. 13), y artesanos respecto de sus operarios y aprendices (Código del Trabajo, Art. 101).
- Empresas con pérdida en el ejercicio: si no hubo utilidad líquida, no hay nada que repartir.
Que una empresa no reparta utilidades no la exime del resto: décimos, vacaciones, fondos de reserva y afiliación al IESS siguen siendo obligatorios. La lista completa de lo que corresponde en todos los casos está en derechos del trabajador en Ecuador.
Superintendencia de Compañías y utilidades: qué se reporta y cuándo
Además de pagar y registrar el reparto en el SUT, la compañía sujeta a control societario informa el resultado del ejercicio a la Superintendencia de Compañías, Valores y Seguros dentro de su presentación anual de estados financieros. Ahí es donde la utilidad líquida —la base del 15 %— queda declarada y verificable.
Son tres reportes distintos que se confunden con frecuencia:
| Ante quién | Qué se informa | Cuándo |
|---|---|---|
| SRI | Declaración del impuesto a la renta de sociedades, donde consta la utilidad del ejercicio y la participación de trabajadores como deducción | Abril, según el noveno dígito del RUC |
| Superintendencia de Compañías | Estados financieros anuales con el resultado del ejercicio | Hasta el 30 de abril del año siguiente |
| Ministerio del Trabajo (SUT) | Detalle por trabajador del 10 % y el 5 % efectivamente pagados | Tras el 15 de abril, por cronograma del noveno dígito del RUC |
La coherencia entre los tres es lo que revisa una inspección: la utilidad declarada al SRI y a la Superintendencia debe cuadrar con la base sobre la que se repartió el 15 % en el SUT. Cuando no cuadra, el trabajador puede reclamar la diferencia. Si su empresa cierra el año con décimos, utilidades y estados financieros a la vez, la administración de nómina, IESS y SUT ordena el calendario y deja la evidencia lista.
Recomendaciones Finales
Para el Trabajador:
- Actualice sus datos: asegúrese de que Recursos Humanos tenga los datos correctos de sus hijos y de su cónyuge antes de marzo de 2026.
- Abra una cuenta bancaria: la mayoría de las empresas pagan por transferencia bancaria. Tener su cuenta activa evita retrasos en el cobro.
- Uso inteligente: Las utilidades son un ingreso extraordinario. Se recomienda destinar al menos el 50% al pago de deudas, el 30% al ahorro o inversión y el 20% al consumo o a gustos personales.
Para el Empleador:
- Planificación financiera: Provisione los montos contables mes a mes para no sufrir desflujos de caja en abril.
- Comunicación: Informe a sus empleados sobre la recepción de documentos de cargas familiares con tiempo de antelación (enero/febrero).
- Legalización: No olvide subir el informe de cumplimiento (Formularios de décimo tercero, décimo cuarto y de Utilidades) a la plataforma SUT del Ministerio para evitar multas administrativas, incluso si ya pagó a los empleados. Si externaliza este proceso, nuestra administración de nómina, IESS y SUT cubre estos cierres anuales.
Conclusión
El proceso de cálculo de utilidades en Ecuador 2026 es un ciclo que requiere transparencia por parte de la empresa y responsabilidad por parte del trabajador al entregar su información. Este ingreso extra dinamiza la economía nacional en abril y representa una oportunidad de alivio financiero para miles de familias ecuatorianas. Mantenerse informado y cumplir con los plazos establecidos es la mejor manera de garantizar que este derecho laboral se ejecute sin contratiempos.
Preguntas Frecuentes (FAQ): Utilidades 2026
Si trabajé solo un mes en 2025, ¿recibo utilidades en 2026?
Sí. Recibe el proporcional a los 30 días trabajados. No hay tiempo mínimo de labores; solo se prorratea.
¿Las utilidades pagan impuestos a la renta?
Sí, pero depende del monto total de sus ingresos anuales. Las utilidades se suman a sus sueldos y a otros ingresos de 2026. Si el total supera la base imponible anual vigente para 2026, la empresa le hará una retención en la fuente sobre ese excedente.
¿Qué pasa si mi hijo cumple 18 años en el 2025?
No cuenta como carga. El hijo que cumplió 18 años dentro del ejercicio fiscal en que se generaron las utilidades queda fuera del 5 %, salvo que tenga discapacidad, que cuenta a cualquier edad (AM MDT-2023-140, Art. 16 lit. a).
¿El bono navideño o los décimos se descuentan de las utilidades?
No. Los décimos (13.º y 14.º) son beneficios independientes y no se descuentan de las utilidades. Lo que sí se imputa al 15 % son los anticipos de utilidades (Código del Trabajo, Art. 108); y quien recibe sobresueldos o gratificaciones iguales o mayores a su participación no entra en el reparto individual (Art. 98).
Si la empresa tuvo pérdidas, ¿quién las certifica?
La declaración ante el SRI es el documento oficial. Si la declaración muestra una utilidad o una pérdida de cero, no hay pago.
¿Existe una tabla de utilidades 2026 con montos fijos?
No, y no puede existir: el valor depende de la utilidad líquida que cada empresa declaró al SRI por el ejercicio 2025, de los días trabajados por su personal y de las cargas familiares registradas. Lo que sí es fijo es el método —el 15 % repartido en 10 % por días y 5 % por cargas—. Cualquier «tabla de utilidades» con valores por sueldo es incorrecta: el sueldo no entra en la fórmula.
¿Cómo consulto si mi empresa pagó las utilidades?
Primero en el rol o el comprobante de la transferencia del mes en que se pagó, donde debe constar el rubro identificado como utilidades del ejercicio anterior. Después, en el registro que el empleador legaliza en el SUT del Ministerio del Trabajo, que es la constancia oficial del pago. Si no aparece o el valor no cuadra, el primer paso es pedir por escrito el detalle del cálculo: días considerados y cargas reconocidas.
¿Un trabajador que ya salió de la empresa recibe utilidades?
Sí, por los días que trabajó durante el ejercicio que se reparte. El derecho nace del tiempo laborado, no de estar en nómina el día del pago, y la empresa tiene la obligación de ubicar a sus extrabajadores para pagarles. Si no las cobran, el valor no se reparte entre los demás: el empleador lo deposita a su nombre en una cuenta del sistema financiero y, pasado un año sin cobro, en la cuenta que señale el IESS (Código del Trabajo, Art. 106).
¿El sueldo influye en cuánto recibo de utilidades?
No. El 10 % se reparte en proporción a los días trabajados y el 5 % en proporción a los días multiplicados por las cargas familiares registradas; la remuneración no aparece en ninguna de las dos fórmulas. Dos personas con el mismo tiempo trabajado y las mismas cargas cobran lo mismo aunque una gane el triple que la otra.
¿Cuándo se pagaron las utilidades de 2024 y de 2023?
Hasta el 15 de abril de cada año: las de 2024 repartieron el ejercicio fiscal 2023 y las de 2023 repartieron el ejercicio 2022. Lo que se cobra en abril corresponde siempre al año anterior.
¿Qué empresas no pagan utilidades en Ecuador?
Las instituciones del sector público, las organizaciones sin fines de lucro, los empleadores del hogar, los artesanos calificados respecto de operarios y aprendices, y cualquier empresa que haya cerrado el ejercicio con pérdida.
¿Las utilidades se informan a la Superintendencia de Compañías?
La utilidad del ejercicio consta en los estados financieros anuales que la compañía presenta a la Superintendencia hasta el 30 de abril. El detalle del reparto por trabajador, en cambio, se registra en el SUT del Ministerio del Trabajo. Ambos deben cuadrar con lo declarado al SRI.
¿Cuándo es el pago de utilidades 2026?
El pago de utilidades 2026 (sobre las ganancias del ejercicio fiscal 2025) se hace hasta el 15 de abril de 2026: la liquidación debe estar hecha hasta el 31 de marzo y el pago va dentro de los 15 días siguientes (Código del Trabajo, Art. 105). El registro del pago en el Ministerio del Trabajo es posterior, según el noveno dígito del RUC (AM MDT-2023-140, Art. 18).
Calculadora de utilidades: cómo estimar el reparto
Una calculadora de utilidades estima lo que corresponde a cada trabajador aplicando la regla legal: el 10 % se reparte según los días trabajados y el 5% en proporción a las cargas familiares. Para un cálculo exacto necesita la base repartible de la empresa, los días laborados de cada colaborador y sus cargas acreditadas ante el empleador; con esos datos el reparto individual queda determinado.
Ordene la gestión de su nómina con criterio técnico
Un cálculo de utilidades mal aplicado puede terminar en un reclamo laboral. En Tagline acompañamos la administración de nómina, IESS y SUT de su empresa para que cada rubro quede correcto y con evidencia defendible, como parte de una gestión integral de su capital humano.
Conversemos sobre la gestión laboral de su empresa →Las utilidades dependen del resultado del ejercicio y quedan fuera del costo fijo de un puesto. Ese costo fijo —aportes, décimos y fondo de reserva— está calculado en el informe sobre cuánto cuesta contratar en Ecuador. Vea el informe completo.
Si la empresa necesita financiar el pago para no romper su flujo de caja, conviene mirar antes el techo legal del segmento que le corresponde: están en la ficha de tasas de interés vigentes en Ecuador, con la diferencia de puntos entre el crédito productivo y el de consumo.
¿Dónde se registran las utilidades en el SUT?
En el módulo Salarios en Línea del SUT, con el detalle por trabajador, dentro del cronograma por noveno dígito del RUC que publica el Ministerio del Trabajo después del 15 de abril. Haber pagado a tiempo no exime del registro.
¿Qué comprende el registro de utilidades 2026?
El reparto correspondiente al ejercicio fiscal 2025: 10 % entre todos los trabajadores según el tiempo trabajado y 5 % según las cargas familiares. Incluye a quienes salieron durante el ejercicio, por el tiempo efectivamente laborado.